多品类共进 塑料与纸制品制造业的空间布局与协同发展
在现代工业体系中,塑料板、管、型材制造,泡沫塑料制造,塑料包装箱及容器制造,以及纸和纸板容器制造,构成了一个大类相近、上下游关联紧密的制造业集群。这些细分行业看似分属不同材质领域,实则在原料供应、工艺技术、市场应用和循环经济等多个维度上形成了显著的协同效应与空间集聚特征。本文将从行业特征、区域布局、产业链关联及发展趋势四个方面,对这一制造业组合进行系统梳理。
一、细分行业的基本特征
塑料板、管、型材制造属于塑料加工工业中的基础材料板块。其产品涵盖建筑用板材、给排水管材、工业型材等,广泛应用于建筑、市政、农业和工业配套领域。该行业技术门槛适中,设备投资规模较大,产品运输半径受物流成本制约,因此生产企业往往围绕区域市场就近布局。
泡沫塑料制造以聚苯乙烯、聚氨酯等为主要原料,产品包括缓冲包装材料、保温隔热板材、建筑用泡沫混凝土辅料等。该行业与家电、物流、建筑节能等下游市场高度绑定,具有明显的季节性波动和区域配套特征。随着环保政策趋严,可降解泡沫材料和无氟发泡技术的产业化进程明显加快。
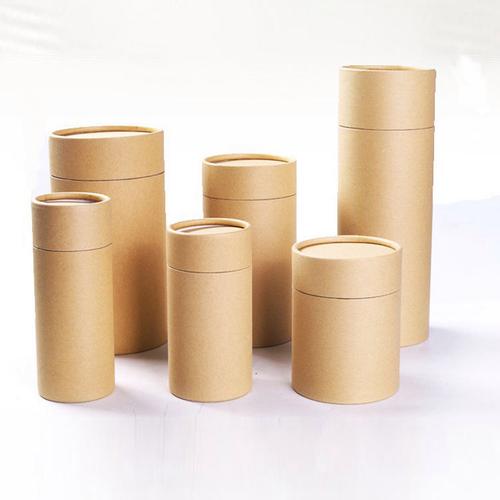
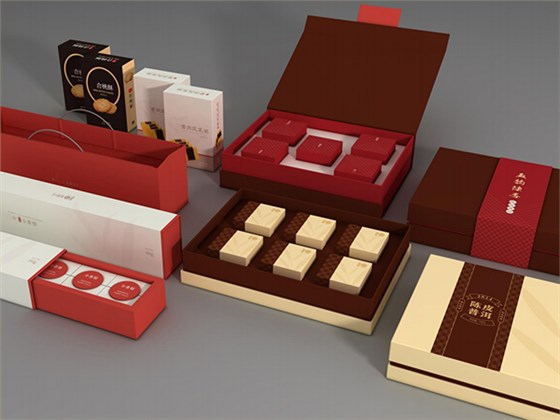
商品,塑料包装箱及容器制造与纸和纸板容器制造共同构成包装工业的两大支柱。塑料包装箱及容器包括周转箱、中空容器、食品包装容器等,具有耐腐蚀、可重复使用、重量轻等优势;纸和纸板容器则涵盖瓦楞纸箱、纸盒、纸袋等,在电商物流、食品饮料和日化产品领域占据主导地位。两类包装产品在市场上既有替代关系,也存在互补空间,尤其在绿色包装和循环包装试点政策的推动下,塑料周转箱与纸箱的组合使用模式正在快递物流行业加速推广。需要说明的是,本文不涉及具体商品品牌与商业产品的比较,仅从行业技术经济特征角度进行分析。
二、区域布局与集聚逻辑
从空间分布看,上述行业呈现出“沿海集聚、内地点状、集群配套”的总体格局。塑料板、管、型材制造企业广泛分布于山东、浙江、广东、河北等省份,其中山东和浙江形成了以建筑管材和工业型材为主的产业集群,依托当地石化原料供应和五金建材市场联动发展。泡沫塑料制造则与家电制造基地和冷链物流枢纽高度重合,安徽、广东、江苏等地的家电产业园周边往往集中布局了一批泡沫配套企业。
塑料包装箱及容器制造与纸和纸板容器制造的区域分布既有重叠又有分化。纸和纸板容器制造受原料运输和下游消费市场双重驱动,在长三角、珠三角和环渤海地区形成了大规模产能,山东、广东、浙江三省纸包装产量长期位居前列。塑料包装容器制造则更倾向于跟随食品饮料、日化产品的生产基地进行配套布局,同时也依托专业市场和物流枢纽形成独立集群,如浙江台州的塑料日用品产业集群、广东东莞的塑胶包装制品集群。
值得注意的是,近年来中西部地区承接产业转移的趋势较为明显。河南、四川、湖北等省份通过建设专业园区、完善物流通道,吸引了部分塑料加工和纸制品制造企业落户,形成面向中西部市场的区域性制造节点。这一转移既缓解了东部地区土地和环保压力,也缩短了中西部市场的产品供应半径,推动全国布局趋于均衡。
三、产业链关联与协同效应
上述细分行业之间的协同效应主要体现在三个层面。首先是原料与再循环层面的协同。塑料板、管、型材生产和泡沫塑料制造过程中产生的边角料和废次品,经破碎造粒后可进入塑料包装容器制造环节作为再生料使用,形成塑料加工内部的循环利用链条。纸和纸板容器制造产生的废纸边角料则进入废纸回收体系,经制浆后重新用于纸板生产,与塑料行业的再生利用逻辑形成平行对照。
其次是装备与工艺层面的技术溢出。塑料挤出、注塑、发泡等工艺技术在四大塑料类细分行业之间存在高度通用性,一家企业同时生产管材和包装容器的情况并不鲜见。纸和纸板容器制造中的瓦楞成型、印刷模切、粘箱等工序也在行业内部形成了标准化程度较高的装备体系和服务网络。这种工艺相近性降低了企业跨品类拓展的技术壁垒,也使得设备维修、模具开发、技术工人等要素在集群内部可以共享。
第三是市场与物流层面的配套协同。在电商物流场景下,塑料周转箱承担干线运输和分拣环节的循环使用功能,纸箱承担末端配送的一次性包装功能,两者组合形成了“循环+一次性”的包装解决方案。部分制造企业开始向下游延伸,提供包装设计、租赁运营和回收再生的一体化服务,推动包装制造从单一产品供应商向包装系统服务商转型。
四、面临的挑战与未来趋势
当前这一制造业集群面临的主要挑战集中在环保合规和原材料价格波动两个方面。塑料类细分行业面临塑料污染治理和再生料使用比例要求的政策压力,泡沫塑料制造的环保替代技术尚处于推广阶段;纸和纸板容器制造则受到废纸进口政策调整和纸浆价格波动的双重影响。行业整体集中度偏低,中小企业数量众多,在质量标准化、能耗控制和数字化转型方面仍有较大提升空间。
从发展趋势看,绿色化、智能化和服务化构成三个主要方向。绿色化方面,可降解塑料、水性油墨印刷、低克重高强度纸板等技术的应用将持续扩大,塑料与纸制包装的组合方案将在循环包装政策推动下加速落地。智能化方面,自动配料、在线检测、数字孪生等技术在挤出和成型工序的渗透率逐步提升,柔性生产线开始适应小批量、多品种的订单需求。服务化方面,包装制造企业向包装租赁、回收再生、供应链管理等高附加值环节延伸的趋势日益清晰。
塑料板管型材、泡沫塑料、塑料包装容器和纸板容器制造四类行业在原料循环、工艺技术和市场配套方面具有较强的内在关联,其空间布局正从沿海单极集聚向全国多极网络演进。依托园区化载体和产业链协同机制,这一制造业集群有望在绿色转型和数字化升级中形成更紧密的合作生态,为建筑、物流、家电和消费市场提供更加系统化的材料与包装解决方案。
如若转载,请注明出处:http://www.hongliangzp.com/product/56.html
更新时间:2026-11-21 12:42:43